My CareerLink

 Hồ sơ xin việc
 Việc đã lưu
 Việc đã ứng tuyển
 Thông báo việc làm
 Tin nhắn
 Ngành nghề/ Địa điểm
 Công ty
 Cẩm nang việc làm
 Mẫu CV xin việc


Mục Lục
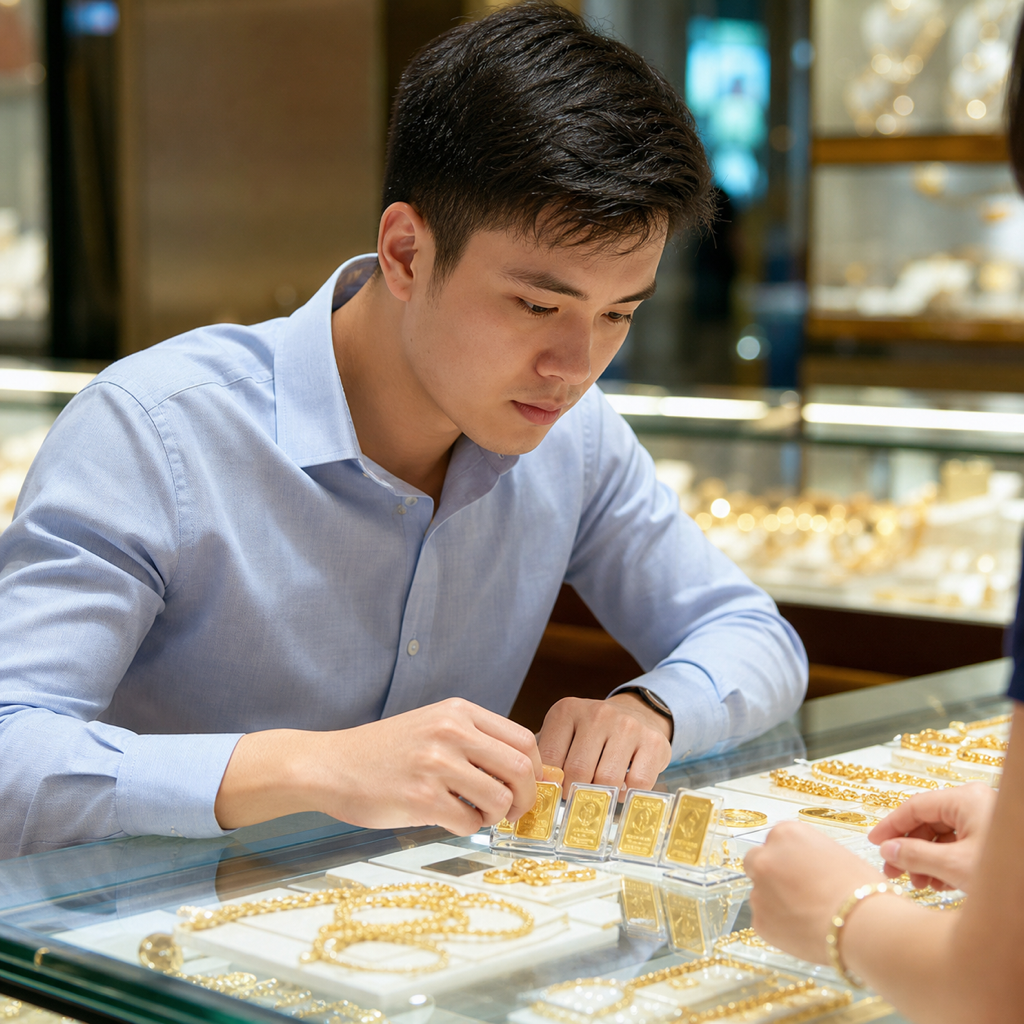
Những tháng lương đầu tiên thường đi kèm câu hỏi nên giữ tiền ở đâu, và vàng là kênh nhiều bạn trẻ nghĩ tới sớm. Việc tìm hiểu đầu tư vàng cho người mới đi làm đúng cách giúp bạn tránh quyết định vội vàng khi giá biến động. Bài viết trình bày các hình thức tích lũy vàng, tỷ trọng hợp lý và rủi ro cần nhận diện.
Tổng quan nhanh
– Vàng được xem là tài sản giữ giá trị dài hạn, song giá vẫn biến động theo thị trường thế giới.
– Người mới đi làm nên lập quỹ dự phòng và xử lý nợ lãi suất cao trước khi mua vàng.
– Chênh lệch giữa giá mua vào và giá bán ra là chi phí có thật khi nắm giữ ngắn hạn.
– Hoạt động kinh doanh vàng do Ngân hàng Nhà nước Việt Nam quản lý, nên hãy chọn đơn vị được cấp phép.
1. Vì sao người mới đi làm quan tâm đến vàng
Thói quen tích trữ vàng gắn với văn hóa tiết kiệm của nhiều gia đình Việt Nam, nên bạn trẻ vừa có thu nhập thường nghĩ tới kênh này trước cổ phiếu hay chứng chỉ quỹ. Vàng có đơn vị giao dịch nhỏ, tính bằng chỉ hoặc phân, phù hợp với người tích lũy từng khoản khiêm tốn. Khả năng chuyển thành tiền mặt cũng thuận tiện vì cửa hàng kinh doanh vàng có ở hầu hết tỉnh thành.
Điểm cần hiểu rõ là vàng không tạo ra dòng tiền. Khác với tiền gửi có lãi suất hay cổ phiếu có thể chia cổ tức, một chỉ vàng nằm trong két sau nhiều năm vẫn là một chỉ vàng. Phần chênh lệch bạn nhận được đến từ biến động giá, vốn chịu tác động của giá vàng thế giới, tỷ giá USD/VND và chính sách tiền tệ. Hiểu bản chất này giúp bạn đặt kỳ vọng thực tế.
Vàng thường được xem là công cụ giữ giá trị theo chu kỳ dài, không phải phương tiện làm giàu nhanh trong vài tháng.
2. Sắp xếp nền tảng tài chính trước khi nghĩ đến vàng
Trước khi phân bổ tiền vào bất kỳ kênh nào, người mới đi làm nên dựng xong phần móng tài chính cá nhân. Phần móng đó gồm quỹ dự phòng tương đương ba đến sáu tháng chi tiêu thiết yếu, đặt ở nơi rút ra nhanh như tài khoản thanh toán. Các khoản nợ lãi suất cao như dư nợ thẻ tín dụng nên được xử lý trước, bởi chi phí lãi thường lớn hơn lợi ích kỳ vọng từ việc giữ vàng.
– Ghi lại thu chi trong ít nhất ba tháng để biết số tiền dư thực tế mỗi tháng.
– Áp dụng khung phân bổ như quy tắc 50/30/20 để tách phần chi tiêu và phần tích lũy.
– Xác định mục tiêu cho khoản tích lũy, chẳng hạn học thêm chuyên môn.
Nếu chưa quen dựng khung phân bổ thu nhập, bài viết kế hoạch tài chính cá nhân là gì trình bày các bước lập kế hoạch theo mục tiêu, giúp bạn xác định phần tiền dành cho kênh tích lũy dài hạn.
3. Các hình thức tích lũy vàng phổ biến
Không phải loại vàng nào cũng phục vụ cùng mục đích, và người mới thường nhầm giữa vàng tích lũy với vàng làm đẹp. Bảng dưới đây tóm tắt vài hình thức phổ biến trong nước.
| Hình thức | Đặc điểm | Điểm cần cân nhắc |
|---|---|---|
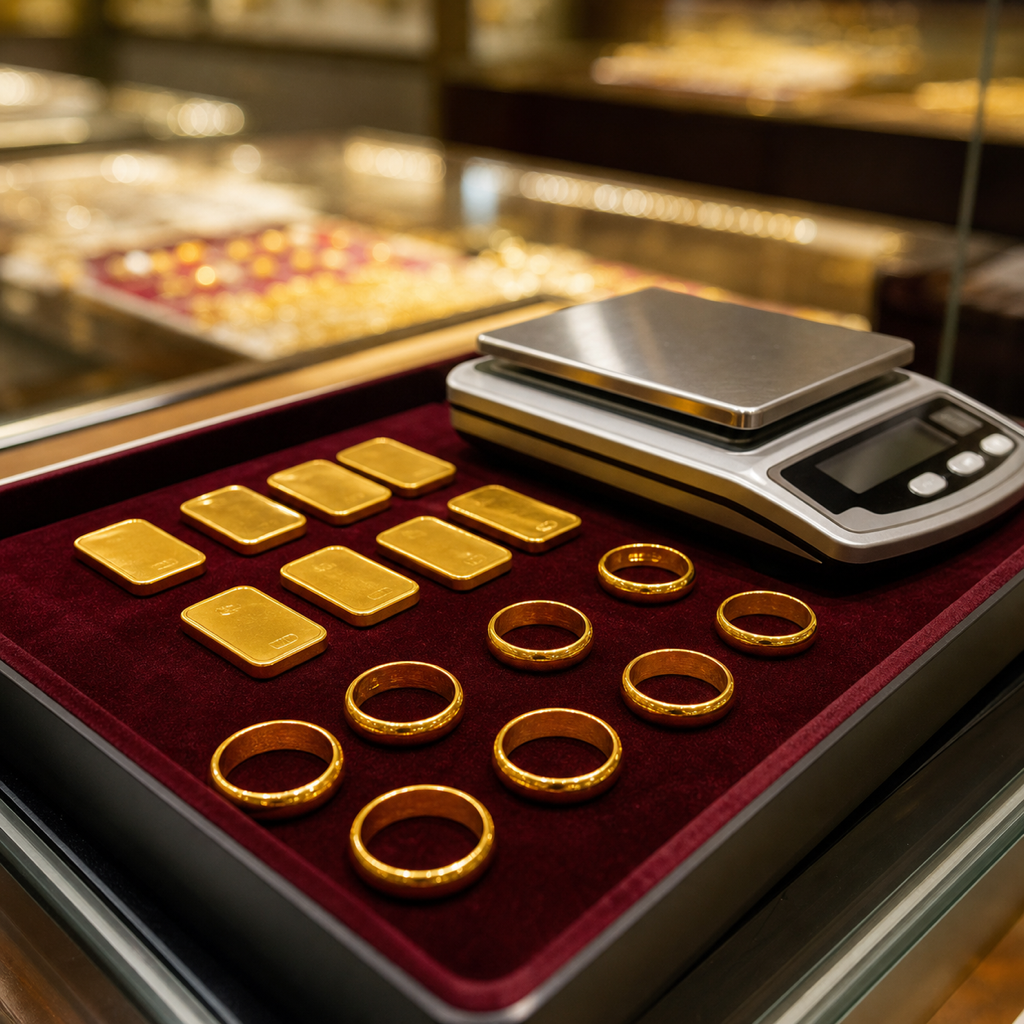
| Vàng miếng | Do doanh nghiệp được cấp phép sản xuất, có bao bì và số seri | Giá trị mỗi lượng lớn so với thu nhập người mới đi làm |
| Vàng nhẫn tròn trơn 9999 | Hàm lượng 24K, mua theo từng chỉ nên vừa túi tiền | Cần giữ hóa đơn và bao bì gốc khi bán lại |
| Vàng trang sức 18K, 24K | Vừa dùng làm phụ kiện vừa mang giá trị vật chất | Có phí gia công và hao hụt, ít hợp mục tiêu tích lũy |
| Tích lũy qua ứng dụng của doanh nghiệp vàng | Cho phép mua giá trị nhỏ, quy đổi ra vàng vật chất khi đủ lượng | Nên kiểm tra giấy phép và điều khoản quy đổi |
Khác biệt lớn giữa các hình thức nằm ở chi phí ẩn và khả năng bán lại. Vàng nhẫn tròn trơn được người trẻ chọn vì chia nhỏ theo chỉ, còn vàng trang sức hợp nhu cầu sử dụng cá nhân. Với sản phẩm trên nền tảng số, bạn nên đọc kỹ hợp đồng và xác minh đơn vị phát hành.
Muốn hiểu sâu hơn cách thị trường tài chính vận hành, bạn có thể đọc mô tả công việc của các vị trí việc làm Tài chính / Đầu tư đang tuyển trên CareerLink để thấy chuyên viên phân tích đầu tư (Investment Analyst) cần kiến thức nào.
Lưu ý quan trọng
– Giá bán ra và giá mua vào cùng thời điểm có khoảng chênh lệch, mua xong bán ngay sẽ chịu lỗ phần chênh đó.
– Kinh doanh vàng trên tài khoản hoặc qua sàn giao dịch chịu sự quản lý chặt của Ngân hàng Nhà nước, người mới nên tránh nền tảng mời giao dịch dạng này mà không rõ tư cách pháp lý.
– Lời mời ủy thác vốn kinh doanh vàng với mức lời cố định hằng tháng là dấu hiệu rủi ro.
4. Tỷ trọng hợp lý và cách tích lũy theo kỳ
Với đầu tư vàng cho người mới đi làm, nguyên tắc quen thuộc là không dồn phần lớn tài sản vào một kênh duy nhất. Vàng thường được xem như phần phòng thủ chiếm tỷ trọng nhỏ, phần còn lại phân bổ vào tiền gửi ngân hàng, quỹ dự phòng và khoản đầu tư cho năng lực bản thân. Tỷ trọng cụ thể phụ thuộc vào thu nhập, trách nhiệm với gia đình và khả năng chịu biến động của mỗi người.
Về cách mua, nhiều người chọn phương pháp bình quân giá theo thời gian, tức trích một khoản cố định mỗi tháng thay vì chờ đoán đáy. Cách này giảm áp lực canh thời điểm và biến việc tích lũy thành thói quen gắn với chu kỳ nhận lương. Nhiều người đặt trước thời hạn nắm giữ tính bằng năm để tránh quyết định theo cảm tính khi giá biến động mạnh.
– Trích một tỷ lệ cố định từ thu nhập ngay khi nhận lương, trước khi chi tiêu.
– Tránh vay mượn hoặc dùng quỹ dự phòng để mua vàng khi thấy giá tăng mạnh.
– Ghi lại ngày mua, khối lượng và giá mua để theo dõi kết quả nắm giữ.
5. Những rủi ro cần nhận diện từ sớm
Rủi ro rõ nhất là biến động giá, bởi giá vàng trong nước phản ánh cả diễn biến quốc tế lẫn cung cầu nội địa, và có thể giảm sau giai đoạn tăng nóng. Kế đến là chi phí giao dịch từ chênh lệch mua bán, khiến việc lướt sóng ngắn hạn bất lợi với nhà đầu tư nhỏ lẻ. Với vàng vật chất, bạn còn đối mặt rủi ro mất mát hoặc mua phải sản phẩm không rõ nguồn gốc.
Việc giữ hóa đơn, chứng từ và giao dịch tại cửa hàng có giấy phép kinh doanh vàng giúp hạn chế rắc rối khi bán lại. Với khối lượng đáng kể, nhiều người chọn dịch vụ giữ hộ tại ngân hàng thương mại và trả phí để đổi lấy sự yên tâm. Khi thị trường có thông tin dồn dập, hãy đối chiếu nguồn chính thức từ Ngân hàng Nhà nước Việt Nam thay vì tin theo hội nhóm mạng xã hội.
Lời khuyên cho người mới bắt đầu
– Bắt đầu bằng khoản nhỏ để làm quen quy trình mua bán trước khi nâng dần giá trị giao dịch.
– Học kiến thức tài chính cá nhân song song với việc tích lũy, vì hiểu biết cũng là tài sản.
– Xem lại cơ cấu danh mục mỗi sáu tháng hoặc khi thu nhập thay đổi.
6. Câu hỏi thường gặp
1. Người mới đi làm nên bắt đầu mua vàng với số tiền bao nhiêu?
Không có mức khởi điểm chung vì điều này phụ thuộc vào thu nhập, chi phí sinh hoạt và mục tiêu riêng. Nhiều bạn trẻ trích một tỷ lệ nhỏ từ phần thu nhập còn dư sau khi đã lập quỹ dự phòng, rồi tăng dần về sau. Điểm cần giữ là tính kỷ luật của thói quen tích lũy.
2. Nên chọn vàng miếng hay vàng nhẫn tròn trơn?
Hai loại phục vụ nhu cầu khác nhau. Vàng miếng có giá trị mỗi đơn vị lớn, hợp với người tích lũy khoản tiền đáng kể trong thời gian dài. Vàng nhẫn tròn trơn chia nhỏ theo chỉ nên vừa túi tiền hơn. Dù chọn loại nào, bạn cũng nên mua tại đơn vị được cấp phép và giữ hóa đơn gốc.
3. Giữ vàng ở nhà hay gửi ngân hàng thì hợp lý hơn?
Điều này tùy khối lượng vàng và điều kiện cất giữ của bạn. Khối lượng nhỏ có thể để trong két sắt gia đình, nhưng cần cân nhắc nguy cơ mất trộm hoặc thất lạc giấy tờ. Khi tích lũy tới mức đáng kể, dịch vụ giữ hộ tại ngân hàng thương mại là lựa chọn nhiều người tham khảo.
Nhìn chung, hành trình đầu tư vàng cho người mới đi làm nên bắt đầu từ nền tảng tài chính vững thay vì từ việc canh giá. Khi đã có quỹ dự phòng và khung phân bổ thu nhập, bạn có thể dành tỷ trọng nhỏ cho vàng, chọn hình thức phù hợp với quy mô tiền tích lũy và duy trì thói quen mua theo kỳ. Nhìn đúng rủi ro từ đầu giúp hành trình này bớt căng thẳng.
Nội dung trong bài mang tính tham khảo, không phải lời khuyên đầu tư. Quy định về quản lý kinh doanh vàng có thể được sửa đổi, bạn nên đối chiếu văn bản hiện hành của Ngân hàng Nhà nước Việt Nam trước khi quyết định.
Minh An