My CareerLink

 Hồ sơ xin việc
 Việc đã lưu
 Việc đã ứng tuyển
 Thông báo việc làm
 Tin nhắn
 Ngành nghề/ Địa điểm
 Công ty
 Cẩm nang việc làm
 Mẫu CV xin việc


Mục Lục
Sổ tay ghi chi tiêu dần nhường chỗ cho ứng dụng điện thoại, khi mỗi lần quẹt thẻ hay chuyển khoản có thể ghi lại trong vài giây. Nhiều người đi làm tìm hiểu app quản lý chi tiêu cá nhân phổ biến để theo dõi dòng tiền hằng tháng. Bài viết phân nhóm chức năng, gợi ý tiêu chí tự chọn và lưu ý về an toàn dữ liệu.
Tổng quan nhanh
– Ứng dụng chi tiêu chia thành năm nhóm chức năng: ghi chép thủ công, tự động đồng bộ, chia nhóm ngân sách, mục tiêu tiết kiệm và quản lý nợ.
– Vài cái tên quen thuộc tại Việt Nam gồm Money Lover, Sổ Thu Chi MISA, Spendee và Wallet by BudgetBakers.
– Tiêu chí chọn app nên dựa vào thói quen tiêu tiền của bạn chứ không dựa vào số lượng tính năng.
– App xin quyền đọc tin nhắn SMS hoặc liên kết tài khoản ngân hàng cần được cân nhắc kỹ.
1. App quản lý chi tiêu giúp được gì cho người đi làm
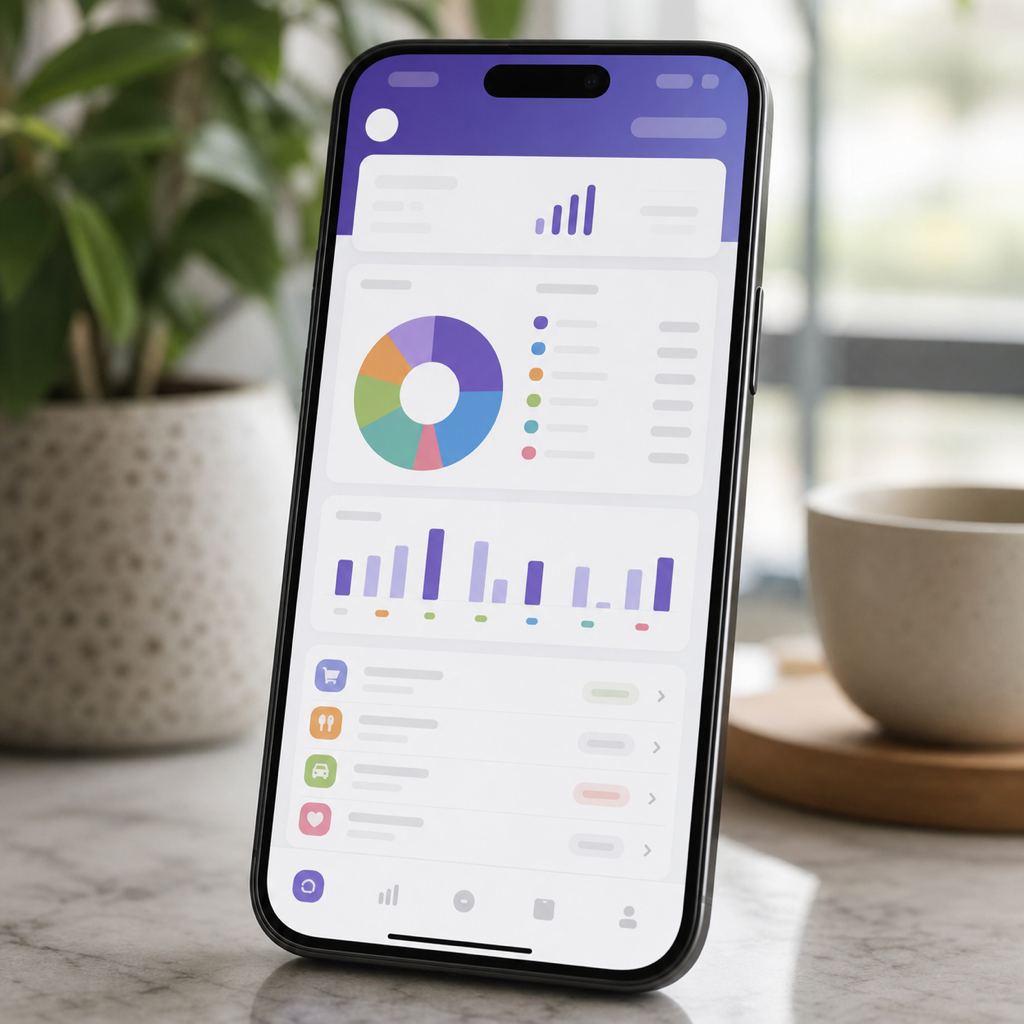
Vấn đề của phần lớn người đi làm không nằm ở thu nhập mà ở chỗ tiền đi đâu mất. Một ứng dụng theo dõi chi tiêu (personal finance app) gom các khoản lẻ tẻ về một chỗ, phân loại theo hạng mục rồi hiển thị dưới dạng biểu đồ cuối tháng. Giá trị của nó là biến cảm giác mơ hồ thành con số cụ thể, chẳng hạn bạn nhận ra tiền cà phê và giao đồ ăn chiếm phần đáng kể trong ngân sách.
Từ dữ liệu đó, người dùng mới có cơ sở điều chỉnh. Việc đọc hiểu số liệu chi tiêu cũng là bước đầu khi xây dựng kế hoạch tài chính cá nhân dài hạn, bởi mục tiêu tiết kiệm hay đầu tư sau này cũng dựa trên dòng tiền thực tế hằng tháng.
Ứng dụng không tiết kiệm tiền thay bạn, nó chỉ khiến bạn khó tự lừa mình về những khoản đã tiêu.
2. Năm nhóm chức năng thường gặp trên ứng dụng chi tiêu
Thay vì so sánh từng phần mềm, cách hữu ích hơn là nhìn theo nhóm chức năng, vì hầu hết ứng dụng hiện nay kết hợp vài nhóm với mức độ khác nhau. Hiểu rõ mình cần nhóm nào giúp bạn bỏ qua tính năng thừa.
| Nhóm chức năng | Cách hoạt động | Phù hợp với ai |
|---|---|---|
| Ghi chép thủ công | Tự nhập từng giao dịch, chọn hạng mục và ví tiền | Người tiêu tiền mặt nhiều |
| Tự động đồng bộ | App đọc thông báo giao dịch hoặc liên kết tài khoản | Người thanh toán bằng chuyển khoản, thẻ |
| Chia nhóm ngân sách | Đặt hạn mức từng hạng mục, cảnh báo khi sắp vượt | Người hay tiêu vượt kế hoạch |
| Mục tiêu tiết kiệm | Tạo quỹ riêng, theo dõi tiến độ tích lũy | Người tích lũy cho khoản chi lớn |
| Quản lý nợ | Ghi khoản vay và nhắc lịch thanh toán | Người có dư nợ thẻ tín dụng, trả góp |
Nhìn vào bảng có thể thấy hai nhóm đầu quyết định trải nghiệm hằng ngày, còn ba nhóm sau thiên về lập kế hoạch. Người mới bắt đầu thường chỉ cần nhóm ghi chép và nhóm ngân sách. Khi dữ liệu tích lũy đủ nhiều, các tính năng nâng cao mới phát huy tác dụng.
3. Một vài app quản lý chi tiêu cá nhân phổ biến tại Việt Nam
Trên App Store và Google Play, danh mục tài chính cá nhân có hàng trăm lựa chọn giao diện gần giống nhau. Vài cái tên được người dùng Việt Nam nhắc tới nhiều gồm Money Lover do đội ngũ trong nước phát triển, Sổ Thu Chi MISA của Công ty Cổ phần MISA, cùng các ứng dụng quốc tế như Spendee hay Wallet by BudgetBakers. Mỗi sản phẩm mạnh ở nhóm chức năng khác nhau nên việc xếp hạng chung ít có ý nghĩa với một người dùng cụ thể.
– Ứng dụng nội địa hỗ trợ tiếng Việt trọn vẹn và hiểu các hạng mục quen thuộc như tiền điện nước hay hiếu hỷ.
– Ứng dụng quốc tế thường mạnh về đa tiền tệ, hợp với người có nguồn thu từ nước ngoài.
– Nhiều ngân hàng cũng tích hợp sẵn tính năng phân loại giao dịch ngay trong ứng dụng của họ.
Nhóm sản phẩm này thường chia bản miễn phí và bản trả phí, trong đó bản trả phí mở thêm đồng bộ nhiều thiết bị hoặc xuất báo cáo. Mức phí và chính sách gói dịch vụ thay đổi theo từng đợt cập nhật, vì vậy bạn nên xem trực tiếp trên cửa hàng ứng dụng. Đằng sau mỗi sản phẩm là đội ngũ lập trình viên di động (Mobile Developer) và chuyên viên phân tích nghiệp vụ, nên nếu quan tâm tới lĩnh vực này, bạn có thể tham khảo các vị trí việc làm CNTT – Phần mềm đang tuyển dụng trên CareerLink.
4. An toàn dữ liệu khi dùng ứng dụng tài chính
Đây là phần ít được nhắc trong các bài giới thiệu ứng dụng nhưng lại quan trọng. Một app chi tiêu nắm giữ bức tranh tài chính khá đầy đủ của bạn: thu nhập, nơi mua sắm, lịch trả nợ và thói quen sinh hoạt. Khi ứng dụng xin quyền đọc tin nhắn SMS trên Android để tự động bóc tách giao dịch, đồng nghĩa nó có thể đọc cả mã OTP ngân hàng gửi về.
Rủi ro thứ hai đến từ các ứng dụng giả mạo mang tên gần giống sản phẩm thật, thường xuất hiện ngoài cửa hàng chính thức hoặc qua đường dẫn trong tin nhắn. Pháp luật về bảo vệ dữ liệu cá nhân hiện hành yêu cầu tổ chức xử lý dữ liệu phải có sự đồng ý của chủ thể và công khai mục đích sử dụng, nên một chính sách quyền riêng tư rõ ràng là dấu hiệu đáng tham khảo khi đánh giá nhà phát triển.
Lưu ý về quyền truy cập và bảo mật
– Chỉ tải ứng dụng từ App Store hoặc Google Play và kiểm tra tên nhà phát triển trước khi cài.
– Cân nhắc kỹ khi app xin quyền đọc SMS hoặc yêu cầu đăng nhập tài khoản ngân hàng bằng mật khẩu thật.
– Không cung cấp mã OTP cho bất kỳ ứng dụng hay cá nhân nào, kể cả khi giao diện trông giống ngân hàng.
– Đọc chính sách quyền riêng tư để biết dữ liệu lưu ở đâu và có chia sẻ cho bên thứ ba hay không.
5. Cách chọn app phù hợp và duy trì thói quen ghi chép
Tiêu chí chọn nên xuất phát từ cách bạn tiêu tiền chứ không từ bảng tính năng. Nếu phần lớn giao dịch qua chuyển khoản, khả năng đồng bộ tự động sẽ tiết kiệm thời gian rõ rệt. Ngược lại, người quen dùng tiền mặt cần giao diện nhập tay nhanh gọn. Bạn cũng nên xem app có cho xuất dữ liệu ra Excel hoặc CSV hay không, vì đó là cách giữ lại lịch sử khi muốn đổi công cụ.
Khó khăn thật sự nằm ở chỗ duy trì. Nhiều người ghi chép chăm chỉ trong hai tuần rồi bỏ dở vì thấy mất công. Cách khắc phục thường thấy là giảm số hạng mục xuống còn năm tới bảy nhóm lớn, ghi ngay tại thời điểm chi tiêu thay vì dồn cuối ngày. Chấp nhận sai lệch nhỏ vài chục nghìn đồng cũng giúp bạn theo lâu hơn là cố ghi thật chính xác rồi nản.
Lời khuyên khi bắt đầu
– Hãy dùng thử một ứng dụng trọn một tháng trước khi kết luận nó có hợp với mình hay không.
– Bắt đầu với bản miễn phí và chỉ nâng cấp khi bạn thực sự chạm giới hạn của nó.
– Nếu chỉ cần theo dõi tổng thu chi hằng tháng, một file Google Sheets hoặc Microsoft Excel cũng làm được việc.
Bảng tính tỏ ra hợp lý hơn khi bạn quản lý tài chính chung của gia đình, hoặc muốn tự thiết kế công thức riêng. Cách này không tự động hóa được nhưng dữ liệu nằm trong tay bạn.
6. Câu hỏi thường gặp
1. App miễn phí có đủ dùng cho người mới bắt đầu không?
Với nhu cầu ghi chép thu chi hằng ngày và đặt hạn mức cơ bản, bản miễn phí của hầu hết ứng dụng đáp ứng được trong giai đoạn đầu. Giới hạn thường gặp là số ví hoặc khả năng đồng bộ nhiều thiết bị.
2. Có nên cho app liên kết trực tiếp với tài khoản ngân hàng?
Việc này đánh đổi giữa tiện lợi và mức độ lộ dữ liệu. Nếu chọn liên kết, hãy ưu tiên ứng dụng có nhà phát triển rõ ràng và cơ chế kết nối chính thức, thay vì yêu cầu nhập mật khẩu ngân hàng vào giao diện app. Khi còn nghi ngờ, nhập tay là phương án an toàn hơn.
3. Ghi chép bao lâu thì thấy hiệu quả?
Thông thường sau khoảng ba tháng, dữ liệu mới đủ để nhận ra quy luật chi tiêu theo mùa, chẳng hạn tháng có đám tiệc hay học phí. Tháng đầu chỉ giúp bạn quen thao tác, vì vậy hãy đặt kỳ vọng theo quý.
Nhìn chung, các app ghi chép chi tiêu khác nhau ở mức tự động hóa và cách trình bày báo cáo, còn giá trị phụ thuộc vào thói quen người dùng. Khi chọn giữa những app quản lý chi tiêu cá nhân phổ biến, hãy ưu tiên công cụ hợp với cách tiêu tiền và cân nhắc quyền truy cập cần thiết. Dành ít phút cuối tháng xem lại số liệu, ghi chép thành nền cho kế hoạch tài chính.
Nội dung trong bài mang tính tham khảo, không phải lời khuyên tài chính hay đầu tư. Tính năng, mức phí và chính sách bảo mật của các ứng dụng có thể thay đổi, vì vậy bạn nên kiểm tra thông tin từ nhà phát triển và cửa hàng ứng dụng chính thức.
Minh An